La discusión sobre el aumento de la mora en el sistema financiero argentino sumó un nuevo capítulo luego de que Marcos Galperin, fundador y CEO de Mercado Libre, saliera públicamente a defender el desempeño de Mercado Pago en el otorgamiento de créditos.
El empresario respondió a los cuestionamientos que ubican a las billeteras virtuales entre los principales responsables del crecimiento de las deudas y sostuvo que los números muestran una realidad diferente. Según planteó en redes sociales, Mercado Libre representa menos del 3% del monto total de la mora del sistema, mientras que el Banco Nación y el Banco Provincia concentran, en conjunto, alrededor del 15%.
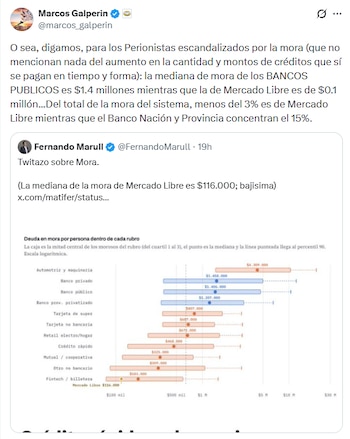
Galperin también puso el foco en el tamaño de las deudas individuales. "La mediana de mora de los Bancos Públicos es $1,4 millones mientras que la de Mercado Libre es de $0,1 millón", afirmó.
Qué dijo Galperin sobre la mora de Mercado Pago
El mensaje del empresario surgió después de una publicación del economista Fernando Marull, quien difundió datos sobre el nivel de endeudamiento de los usuarios de Mercado Pago.
Galperin cuestionó que parte de las críticas se concentren en el crecimiento de la mora de la plataforma sin considerar, según su argumento, la expansión del crédito que también registra Mercado Pago y la cantidad de préstamos que son cancelados en tiempo y forma.
El ejecutivo sostuvo que los datos permiten establecer una diferencia significativa entre la cantidad de personas que tienen deudas y el volumen de dinero que permanece impago. En ese sentido, remarcó que Mercado Libre reúne una proporción importante de los deudores, pero una participación mucho menor cuando se mide el monto total de la mora.
El informe que puso el foco en las deudas
La discusión se produjo a partir de un relevamiento realizado por Matías Fernández, exfuncionario y fundador de la consultora Pública. El análisis tomó información de la Central de Deudores del Banco Central y la cruzó con datos de la Agencia de Recaudación y Control Aduanero (ARCA) para estudiar el comportamiento del crédito en función de variables como edad, actividad y ubicación.
Uno de los principales resultados muestra que la mora está distribuida de manera muy desigual. El 17% de los morosos tiene deudas inferiores a $100.000, mientras que casi cuatro de cada diez deben menos de un salario mínimo, establecido en $376.600.
Al mismo tiempo, el 14,5% de los deudores con mayores obligaciones concentra aproximadamente el 73% del dinero total en mora. El dato refleja que una gran cantidad de personas tiene deudas relativamente pequeñas, mientras que una proporción mucho menor concentra la mayor parte del dinero que permanece impago.
Los bancos concentran la mayor parte del dinero en mora
El relevamiento también cuestiona la idea de que las fintech sean las principales responsables del volumen de deuda incobrable. De acuerdo con los datos analizados, los bancos tradicionales concentran cerca del 65% del monto total en mora.
Dentro del sector privado, las entidades bancarias reúnen alrededor del 45% del dinero adeudado y registran una mediana de mora de aproximadamente $1,46 millones por persona.
En el segmento público, el Banco Nación y el Banco Provincia representan en conjunto cerca del 15% del monto total en mora.
Mercado Pago presenta una situación diferente. Aunque la plataforma concentra cerca del 19% de las personas morosas consideradas en el relevamiento, su participación en el volumen total de dinero impago se ubica en torno al 2,9%.
Cuánto deben los usuarios de Mercado Pago
El informe ubicó la mediana de la mora de Mercado Libre en unos $116.000, un monto considerablemente inferior al registrado en buena parte de las entidades bancarias tradicionales.
La diferencia también aparece al comparar la plataforma con otras compañías financieras. La mediana de mora de Naranja ronda los $260.000, mientras que en Brubank supera los $500.000. En el caso del Banco Provincia, el valor alcanza aproximadamente $1,75 millones y en Credicuotas se ubica cerca de $840.000.
Para Fernández, estos números permiten poner en perspectiva el debate sobre el crecimiento de la morosidad y evitar que el problema quede asociado exclusivamente a las billeteras digitales.
La mora aumentó con fuerza desde 2024
El análisis muestra además una evolución significativa de la morosidad en los últimos años. La proporción de deudores morosos se mantuvo en torno al 13,6% hasta octubre de 2024, pero posteriormente comenzó a crecer hasta alcanzar el 27,8% en junio de 2026.
A pesar del incremento, la mayoría de las obligaciones impagas son de montos relativamente bajos. El 93,1% de los morosos registra deudas de hasta $10 millones y casi el 40% tiene compromisos inferiores al salario mínimo.
El informe también detectó que el 17% de los morosos corresponde a deudas que ya fueron consideradas perdidas y derivadas a carteras destinadas a recupero.
Los jóvenes, entre los grupos con mayor nivel de mora
Otro de los aspectos analizados fue el comportamiento de los distintos grupos etarios. La franja de 18 a 25 años aumentó su participación dentro del sistema financiero, pero también presenta una de las tasas de incumplimiento más elevadas.
Según el relevamiento, la mora alcanza al 40,8% de los deudores de ese grupo etario, aunque existen diferencias importantes entre las distintas provincias.
El fenómeno se vincula con una mayor incorporación de jóvenes al sistema financiero y con el acceso a productos crediticios que antes estaban fuera de su alcance.
El crédito sigue siendo bajo en Argentina
Más allá de la discusión entre bancos y fintech, el informe plantea un problema estructural de la economía argentina: el bajo nivel de acceso al crédito.
Fernández señaló que el crédito hipotecario representa menos del 1% del PBI, frente a niveles muy superiores en otros países de la región y del mundo. En Estados Unidos alcanza aproximadamente el 45% del PBI, mientras que en Chile ronda el 28% y en Brasil llega al 10%.
El especialista también cuestionó la carga impositiva que recae sobre el financiamiento. Según su análisis, los préstamos están alcanzados por distintos tributos, entre ellos IVA, impuesto al cheque, Ingresos Brutos, Sellos y tasas municipales, lo que puede representar entre una cuarta parte y un tercio del costo del crédito.
La discusión por la mora también llegó a Javier Milei
Los datos difundidos por Fernández fueron retomados por el presidente Javier Milei, quien cuestionó a los medios que habían puesto el foco en el crecimiento de la morosidad en Mercado Pago.
La intervención del mandatario reforzó el respaldo político que Galperin viene expresando hacia el Gobierno y volvió a instalar el debate sobre el papel de las fintech dentro del sistema financiero.
La discusión ocurre mientras Mercado Libre mantiene una fuerte expansión regional. En su último balance trimestral, la compañía informó ingresos por USD 10.169 millones, un crecimiento interanual del 50%, además de un resultado operativo de USD 683 millones y una ganancia neta de USD 466 millones.
Así, el debate sobre la mora no se limita al desempeño de Mercado Pago, sino que expone una problemática más amplia: el fuerte aumento del endeudamiento, la concentración del dinero impago en la banca tradicional y las dificultades que todavía enfrenta una parte importante de la población para acceder a financiamiento formal.